防詐
有人說「先付一筆費用,幫你辦到更好的貸款」?先停下來
利率一高,月付就跟著重,聽到有人說「我有門路,利率可以壓低、成數可以拉高」會心動很正常。第一次買房、條件看不懂的時候,對方講得越篤定,越容易先把錢付出去。先對一下這 3 種說法,4 題怎麼問在後面〈4 題怎麼問〉。
-
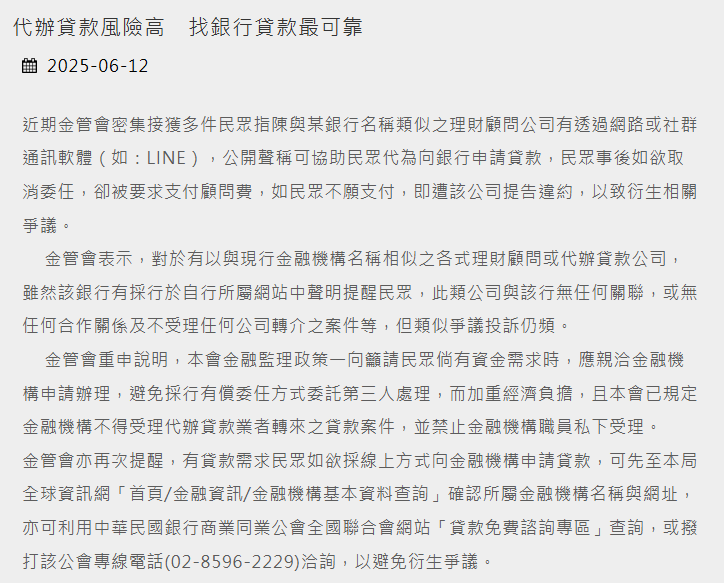
「找我們送件,銀行比較好過」 → 金管會 2025 年 6 月 12 日新聞稿寫得很清楚:「本會已規定金融機構不得受理代辦貸款業者轉來之貸款案件,並禁止金融機構職員私下受理。」要貸款,直接找銀行談。 出處:金融監督管理委員會新聞稿〈代辦貸款風險高 找銀行貸款最可靠〉
-
「先簽委任、付顧問費,我幫你處理到好」 → 同一則新聞稿提到的爭議就是這樣發生的:民眾事後想取消委任,被要求支付顧問費,不付就被提告違約。金管會的說法是,有資金需求「應親洽金融機構申請辦理,避免採行有償委任方式委託第三人處理」。 出處:金融監督管理委員會新聞稿〈代辦貸款風險高 找銀行貸款最可靠〉
-
名字跟銀行很像的「理財顧問公司」,在 LINE 上說能幫你辦房貸 → 先查對方是不是銀行:到金管會銀行局網站「首頁/金融資訊/金融機構基本資料查詢」確認金融機構名稱與網址,或用銀行公會網站的「貸款免費諮詢專區」,也可以打銀行公會專線 02-8596-2229 問。 出處:金融監督管理委員會新聞稿〈代辦貸款風險高 找銀行貸款最可靠〉
有人要你先匯錢,先撥內政部警政署 165 反詐騙諮詢專線。
簽約前,把「貸款比預定少怎麼辦」先寫進契約
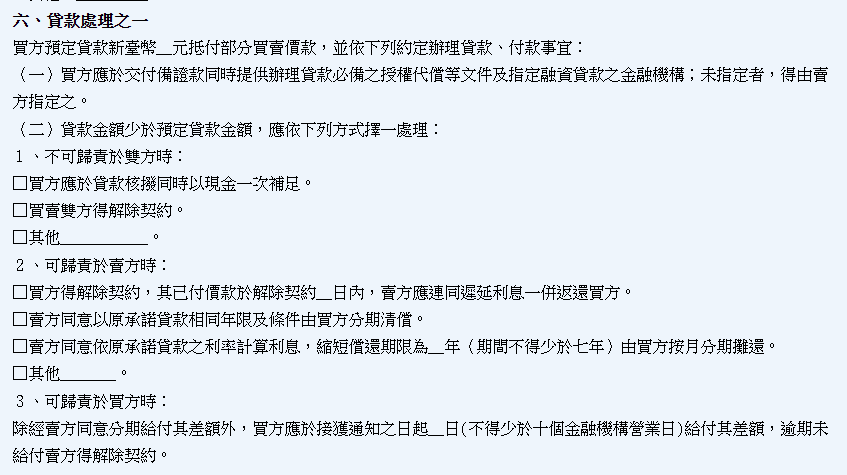
內政部〈成屋買賣定型化契約應記載及不得記載事項〉(民國 114 年 12 月 19 日修正、115 年 4 月 1 日生效)把貸款這件事寫在第六點、第七點。這份規定管的是賣方是公司、建商這類企業經營者用的契約;跟個人屋主買,契約不一定照這份寫,簽約前照下面這個分法逐條對一次。
- 預定貸款金額寫進去:契約寫明買方預定貸款多少錢,抵付部分價款(第六點)。
- 貸款比預定少,三種情形各怎麼處理,先勾好(第六點第二款):不可歸責於雙方時,可以約定買方在貸款核撥時用現金一次補足,或買賣雙方得解除契約;可歸責於賣方時,可以約定買方得解除契約、賣方返還已付價款;可歸責於買方時,除非賣方同意分期,買方要在接到通知後約定的天數內補足差額(不得少於十個金融機構營業日),逾期賣方得解除契約。
- 撥款跟付款期限對齊:有貸款的,交屋款依第六點、第七點的約定;開戶、對保、用印,要在交付完稅款之前完成(第七點)。
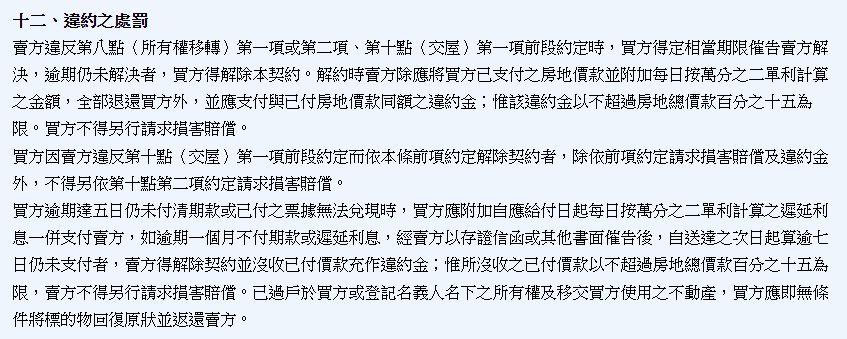
- 補不上差額的後果先看清楚:買方逾期一個月不付期款,經賣方書面催告、送達隔天起逾七日仍未付,賣方得解除契約並沒收已付價款充作違約金,上限是房地總價款的 15%(第十二點)。
避雷
避雷清單
這幾個坑,多半不是不懂,是看到喜歡的房子,心思全放在價格上。對一下你有沒有中:
- 只問還能談多少,沒問銀行能借多少。貸款核下來可能比預定少,契約的規定就是為這件事準備的:不可歸責於雙方時,可能要在撥款時用現金一次補足。出處:內政部〈成屋買賣定型化契約應記載及不得記載事項〉第六點
- 把報導裡的開價,當成自己的利率。報導寫的是銀行掛出來的「開價」,例如「3% 起」「2.7% 起」。你實際拿到多少,要等銀行審核。出處:經濟日報 2026-09-25〈房貸首購利率 驚見衝上3%〉
- 撥款要多久沒問,就答應了付款日期。開戶、對保、用印要在交付完稅款前完成;期款逾期達五日,要按日附加遲延利息(每日萬分之二)。出處:內政部〈成屋買賣定型化契約應記載及不得記載事項〉第七點、第十二點
- 撥款委託書簽了,才想換銀行或喊停。簽訂撥款委託書、交給貸款銀行之後,除了房屋有建物現況確認書所確認事項不實的重大瑕疵,買方不得撤銷、解除或變更這筆貸款的授信契約和撥款委託,也不能要求銀行暫緩撥款。出處:內政部〈成屋買賣定型化契約應記載及不得記載事項〉第七點
要特別注意
要特別注意:開價不是你的利率,撥款可能要排隊
經濟日報同一篇報導裡,各家購屋房貸開價從 2.65% 到 3% 都有,寫法都是「起」。你的收入、負債、信用和房子本身,都會讓銀行給的條件不一樣;拿到自己的書面初估,才是你能拿來算月付的數字。
同一篇報導提到,市場資金緊,「過去一年未見的房貸排隊撥款潮恐將再起」,有行庫已規劃控管房貸,或先減緩收件速度。
撥款慢下來,碰到的是契約上的付款期限。撥款這一題,談價前就問,拿到預估的天數再答應付款日期。
順序是這樣:先問銀行四題(4 題怎麼問),拿到書面初估;用初估的利率算月付、反推總價(算 3 次);再出價。已經在談的,簽約前把貸款不足怎麼處理寫進契約。
以為與其實
你以為的,其實不是
報導寫 3%,我去借也是 3%。
價格談好了,貸款交給銀行就好,錢一定接得上。
找代辦送件,銀行比較好過。
付款晚幾天,跟賣方說一聲就好。
以上是風險,以下是出價前要做的
風險都看過了,再來把 4 題問完、把數字算出來
結論
先拿書面初估,再開口談價
利率差 0.3 個百分點,看起來很小:每借 100 萬,每個月差 160 元。借 1,000 萬、30 年,多繳的利息就是 57 萬多。
談價談下來的那一段,每少一萬都看得見;利率差的那一段,當下一塊錢都看不到。順序反過來,談下來的價差,可能剛好拿去補成數不夠的洞。
先問銀行,
拿到數字再出價。
這一頁寫給誰:第一次買房、正在看房或準備出價的人;特別是要當婚房、之後可能有一段時間只剩一份薪水的家庭。每一條都附出處,你自己查得到。
房貸試算輸入貸款金額、利率、年限,算每個月繳多少、總共付多少利息 我買得起多少用收入與自備款反推買得起的總價區間 青安 3.0 申辦利多與避雷符合青安資格的,額度、條件跟自住規定在這一頁做法
4 題怎麼問
找兩三家銀行,每一家都問這 4 題,請對方把初估寫下來給你。
第 ① 題
利率:初估多少,固定還是機動
同一筆貸款,利率差一點,30 年加起來就是一大筆。
- 要問的
- 以我的條件,初估利率多少?
- 固定利率還是機動利率?機動的話,跟著什麼指標調?
- 前幾年和之後的利率一樣嗎?
- 怎麼做
- 請銀行給書面初估,寫上日期。把兩三家的初估放在一起比,再用算 3 次的第一次,算出每個月差多少。
第 ② 題
成數:照買賣價還是鑑價,核准金額什麼時候知道
你以為借得到的金額,跟銀行最後核的金額,可能不一樣。
- 要問的
- 成數是照買賣價算,還是照銀行鑑價算?
- 以這間房子,初估能借多少?
- 正式核准的金額,大概什麼時候會知道?
- 為什麼要先問
- 貸款金額少於預定貸款金額,契約要擇一處理;不可歸責於雙方時,可以約定買方在貸款核撥時用現金一次補足,或雙方得解除契約(內政部成屋買賣定型化契約應記載事項第六點)。
- 怎麼做
- 核准金額還沒出來之前,簽約時把預定貸款金額,以及貸款不足怎麼處理寫進契約。
第 ③ 題
費用:開辦費、鑑價費各怎麼收
利率比完,費用也要放在同一張表上比。
- 要問的
- 開辦費多少?
- 鑑價費多少?沒核貸也要付嗎?
- 還有哪些費用要買方付?
- 契約怎麼寫
- 內政部契約規定第九點寫的是:「抵押權設定登記規費由買方負擔。」抵押權設定登記交給地政士辦的費用由誰負擔,契約裡有選項可以勾。
- 怎麼做
- 請銀行把費用跟利率寫在同一張初估上,比的時候一起看。
第 ④ 題
撥款:要多久,接不接得上交屋的付款期限
撥款晚幾天,碰到的是契約上的付款期限。
- 要問的
- 從送件到撥款,現在大概要多久?
- 開戶、對保、用印,要我什麼時候到?
- 撥款前需要我補哪些文件?
- 為什麼要先問
- 開戶、對保、用印,要在交付完稅款前完成(第七點)。經濟日報 2026-09-25 報導,房貸排隊撥款可能再出現。
- 怎麼做
- 拿到預估的撥款天數,再答應付款日期;交屋款的付款時點,跟撥款時間對齊寫進契約。
拿起計算機
算 3 次:多繳多少、一份薪水扛不扛得住、能看多少總價
看完房回家的路上,被問一句「每個月要繳多少」,打開手機計算機就算得出來。
- 第 1 次:3% 跟 2.7% 每個月差多少
-
要借的金額 ÷ 100 萬×160 元=每月多繳
每借 100 萬、30 年、本息平均攤還:2.7% 每月約 4,056 元,3% 約 4,216 元,差 160 元。借 1,000 萬,每月多約 1,600 元,30 年多繳的利息 57 萬多。
- 第 2 次:用一個人的薪水算月付
-
一個人的月收入−月付=剩下的生活費
要當婚房、之後打算生小孩的,孩子出生後可能有一段時間家裡只剩一份全薪。今晚就用一個人的薪水把月付再算一遍,看扣完還剩多少。
- 第 3 次:月付上限反推總價
-
每月扛得住的月付 ÷ 4,216×100 萬=扛得住的貸款扛得住的貸款+能動用的自備款=月付撐得起的總價能動用的自備款÷(1 − 銀行成數)=自備款撐得起的總價
4,216 是 3%、30 年每借 100 萬的月付。純算術舉例(不是任何個案):每月扛得住 3 萬元,用 3% 算約 711 萬,用 2.7% 算約 739 萬,同樣的月付,扛得住的貸款差了 28 萬左右;實際能借多少,以銀行核准為準。自備款要先扣掉稅費、裝修、搬家的預備金,剩下的才算能動用。
兩個總價取比較小的那個,才是能看的總價。銀行成數用第 ② 題問到的數字,例如八成貸,1 − 0.8 = 0.2;成數照鑑價算、鑑價比買賣價低的話,自備款要再多準備一些。
- 算完之後
- 算出總價,下一個問題一定是:這個數字,現在買得到什麼。用房貸試算換成銀行給你的初估利率再算一次,數字會更準;房產計算機還有買賣雜費、購屋能力可以一起算。
帶什麼:收入證明、目前的貸款或分期資料、想買的那間房子的資料(地址、坪數、開價)。
去哪:直接到銀行,或打銀行的客服;想先確認對方是不是合法金融機構,打銀行公會專線 02-8596-2229。
問這幾題:
- 以我的條件,初估利率多少?固定還是機動?
- 成數照買賣價還是鑑價?這間初估能借多少?核准金額什麼時候知道?
- 開辦費、鑑價費各多少?沒核貸也要付嗎?
- 從送件到撥款要多久?開戶、對保、用印什麼時候?
問這幾題還不用花到錢。拿到書面初估,再出價。
先問完 4 題再出價,談下來的價差就有機會留在口袋,不用拿去補成數的洞;利率多比兩三家,30 年的利息也可能少一截。
自查表
自查表
從上往下看,還沒做的勾起來;之後做完一項,就把那一項的勾拿掉。這張表會記在你這台裝置上。
這份清單和上面的〈問這幾題〉可以一起截圖存下來,去銀行那天照著問。
常見問題
出價前最常問的那幾題
報導說首購房貸 3% 起,我去借就是 3% 嗎?
不一定。報導寫的是銀行開價,經濟日報 2026 年 9 月 25 日那篇裡,各家購屋房貸開價從 2.65% 到 3% 都有,寫法都是「起」。你的利率以銀行審核為準,先拿書面初估。
每月差 160 元,是怎麼算的?
每借 100 萬、30 年、本息平均攤還、沒有寬限期:2.7% 每月約 4,056 元,3% 約 4,216 元,相減 160 元,四捨五入到元。借 1,000 萬就是每月多約 1,600 元,30 年多繳的利息 57 萬多。
貸款核下來比預定少,怎麼辦?
看契約怎麼寫。內政部的成屋買賣定型化契約應記載事項第六點,把貸款不足分成三種情形:不可歸責於雙方、可歸責於賣方、可歸責於買方,各有處理方式。跟個人屋主買,契約不一定照這份寫,所以簽約前要先把這一條寫清楚(見簽約前先寫進契約)。
找代辦送件,真的比較好過嗎?
金管會 2025 年 6 月 12 日新聞稿:已規定金融機構不得受理代辦貸款業者轉來之貸款案件,並禁止金融機構職員私下受理。要貸款,直接找銀行。
簽了撥款委託書,還能換銀行嗎?
照內政部契約規定第七點,簽訂撥款委託書、交給貸款銀行之後,除了房屋有建物現況確認書所確認事項不實的重大瑕疵,買方不得撤銷、解除或變更這筆貸款的授信契約和撥款委託。換銀行要在簽撥款委託書之前比完。
月付要抓多少才安全?
沒有一個數字適用每個人。這一頁建議的做法是:用一個人的薪水算月付,看扣完還剩多少生活費;再用月付上限反推總價(見算 3 次)。實際能借多少,以銀行審核為準。
出處
法源與出處
下面每一張都是官方網站的實際截圖,藍框標的就是這一頁引用的那幾句。手機上字太小的話,點一下圖片可以開原圖放大看。出處與擷取日期寫在每張圖下面,你可以自己開來對一次。
 1
2
3
 1
 1
2
- 內政部〈成屋買賣定型化契約應記載及不得記載事項〉第六點、第七點貸款處理;第九點抵押權設定登記規費;第十二點違約之處罰https://glrs.moi.gov.tw/LawContent.aspx?id=GL000442
- 金融監督管理委員會新聞稿〈代辦貸款風險高 找銀行貸款最可靠〉2025-06-12,金融機構不得受理代辦貸款業者轉來之貸款案件https://www.fsc.gov.tw/ch/home.jsp?id=96&parentpath=0,2&mcustomize=news_view.jsp&dataserno=202506120010&dtable=News
- 經濟日報〈房貸首購利率 驚見衝上3%〉2026-09-25,首購房貸開價 3% 起、多家在 2.7% 上下、排隊撥款可能再起(媒體報導,不是官方公告)https://money.udn.com/money/story/5613/9776534
以上規定與新聞稿已在 2026-10-14 打開原文逐字對過;百分比是把「百分之十五」這類原文寫成數字。頁上的月付是 30 年、本息平均攤還、沒有寬限期的純算術試算,沒有任何個案的利率、成數或核貸結果,這些都以銀行審核為準。
看到喜歡的房子,會想把價格談到最漂亮,這很正常;那是你存了好幾年的錢,也是你想把日子過下去的地方。
4 題、3 次計算,看起來像又多了一疊功課。但說真的,出價之前真正要先做的只有一件事。
貨架上的標價可以談,
往後三十年的帳單不會打折。
談下來的那幾萬,看得見;利率差的那一點,要算過才看得見。買對是資產,買錯是壓力;先把自己的數字算清楚,再去挑那一間,談價的時候手上就有底。
這一頁沒有替你決定買哪一間、出多少價,只是把出價前要問、要算的事排好。你要的不是贏下那幾萬,是交屋那天錢接得上,往後每個月繳得安心。
慢一點沒關係。希望你簽約的那一天,手上拿的是算清楚的數字,往那個要住很久的家走。
這一頁能幫你把出價前要問、要算的事排好,但你能借多少、利率多少、什麼時候撥款,都要回到銀行的審核和你自己的契約去看。真的要簽之前,還是找銀行、地政士把條件和契約再對過一次,那一趟不會白跑。
- 本頁為一般性資訊整理,不構成法律、財務、貸款或投資建議,也不因閱讀本頁而成立任何委任或諮詢關係。
- 資訊可能因法令修訂、銀行調整或個案事實而變動,作者與所屬經紀業不負擔因依本頁內容所為決定而生之法律責任。
- 實際個案請洽銀行、地政士或各該主管機關確認後再行動;利率、成數與撥款時間以銀行審核為準,契約內容以雙方簽訂的版本為準。
資料查核日期 2026-10-14,法令以主管機關最新公告為準。本頁不含任何特定物件、屋主或成交資訊。