先把兩個詞分開
修正是價格的事,崩盤是信用的事
留言區說「等它崩」的時候,很多人心裡想的其實是「等它便宜一點」。這兩件事聽起來很像,發生的時候完全不是同一種日子。
等崩盤的人,
很少先算過自己在那條鏈的哪一節。
還有一件事常被混在一起:營造工資一年漲了 8.12%(主計總處營造工程物價指數的工資類,經濟日報 2026 年 9 月 9 日報導)。成本抬高的是新房子的門檻,不是舊房子的地板——它不會把舊房子撐住,也不會把舊房子壓垮,只是讓新蓋的那一間更難便宜。
THE CHAIN
崩盤是一條會繞回薪水的鏈
修正停在第一站。崩盤是一站一站傳下去,最後繞回每一個領薪水的人。
所以「有房貸的人」跟「沒買房在等的人」其實站在同一個圈上:屋主先賠,接著是抵押品、銀行、信用、公司週轉,最後回到薪水。你不在圈外,只是在不同的一站。
現在有哪些東西擋在鏈上
- 存款保險 300 萬:每一存款人在國內同一家要保機構,新臺幣與外幣存款本金加利息的最高保額(中央存款保險公司)。它是出事之後的賠付保障,是緩衝之一,不是「不會出事」的證明。
- 限貸仍在:中央銀行 2026 年 6 月 18 日理監事聯席會議決議新聞稿,選擇性信用管制措施仍在實施。
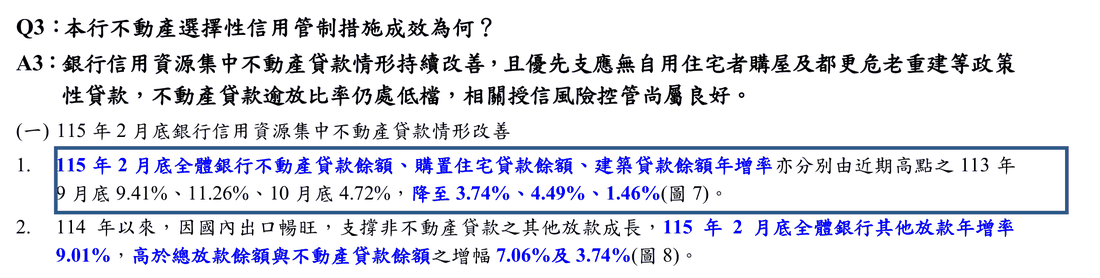
- 不動產放款越借越慢:全體銀行不動產貸款餘額年增率,從 113 年 9 月底的 9.41%,降到 115 年 2 月底的 3.74%。年增率還是正的,意思是餘額仍在增加、只是增加得慢,不是變少。
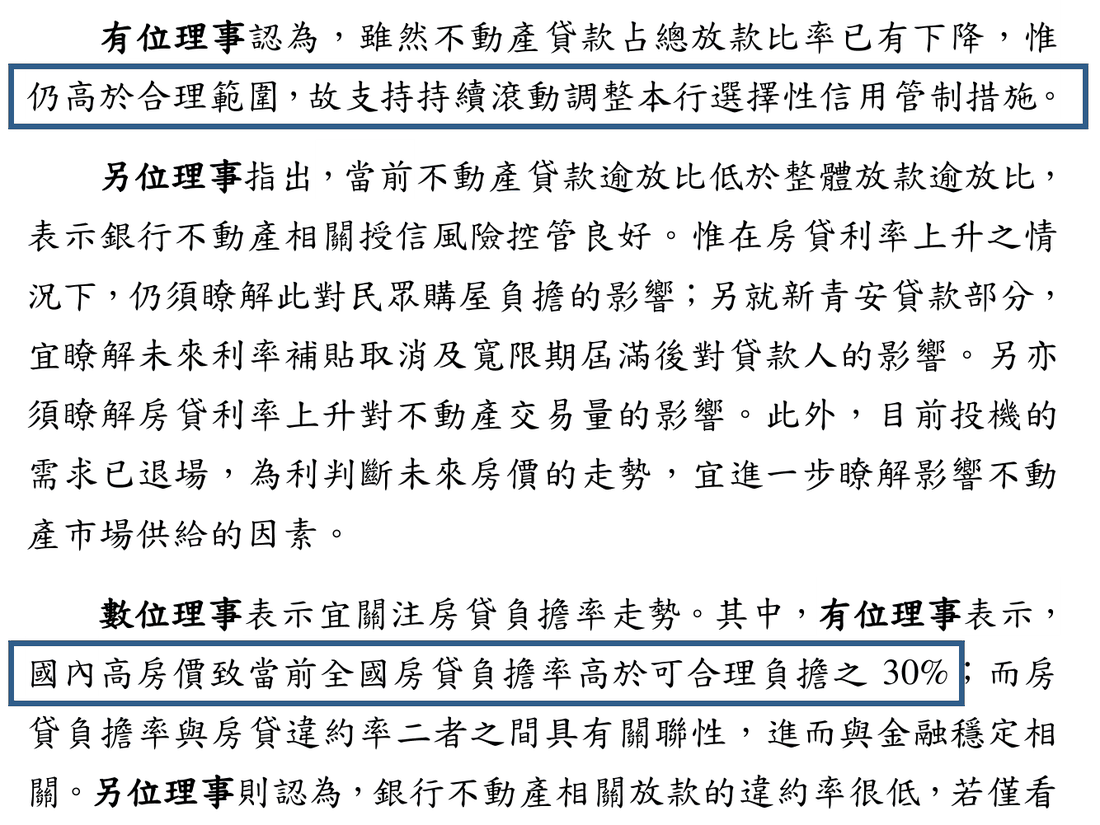
- 但水位仍然偏高:央行 114 年 12 月 18 日議事錄裡,有理事認為不動產貸款占總放款比率雖已下降,仍高於合理範圍。
MYTH
留言區最常聽到的三個說法
歸戶到極限了,房子沒人要了
多出來的戶數是戶籍登記的戶,不等於多了一家人住
內政部統計通報寫到,114 年 1 到 7 月同一個鄉鎮市區裡遷戶口的人,比前一年同期多了四成。這段時間剛好碰上房屋稅新制,自住要設籍。兩件事時間重疊,但通報沒有寫誰造成誰,這一頁也不替它下結論——只提醒你:戶數這張表,要知道它量的是戶籍。
人一直變少,以後賣給誰
全國在變少,不代表每一個地方都在變少
同一份通報裡,桃園市 114 年 1 到 7 月戶籍淨遷入約一萬四千人,是各縣市最多。另一份通報寫到,114 年底在臺外僑居留超過一百萬人,其中七成三是移工。人往哪裡移動,比全國總數更值得看。
空屋一大堆,房價撐不住
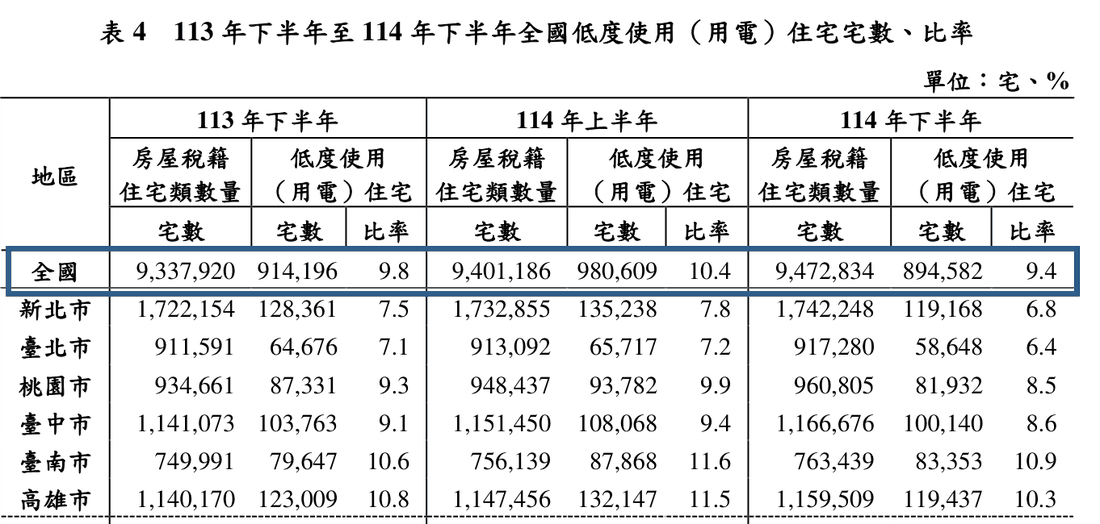
114 年下半年低度使用(用電)住宅比率是 9.4%,比上一期少
「低度使用」是用房屋稅籍住宅資料配台電用電資料算出來的,不等於沒人要的房子。它只講單一期的狀況,這一頁不拿它推漲跌。表格原文在下面,框起來那一行就是全國數字。
GRID 01
第一格 利率升一碼,月付多出多少
影片裡先算的第一格
一碼=0.25 個百分點,先知道它落在你家帳上是多少錢
- 為什麼要算
- 新聞說升息一碼,聽起來很小。但房貸是二、三十年的東西,同一個百分點乘上剩下的本金和年數,落到每個月就是一筆實際要多拿出來的錢。先算出這個數字,後面四格才有依據。
- 去哪裡拿數字
- 最近一期房貸繳款單或銀行 App 的貸款明細:貸款餘額(還欠多少本金)、剩餘期數、目前適用利率。三個數字都在同一頁。
- 算出來看到這個,先停下來想
- 多出來的那一筆,比你每個月存下來的錢還多;或是你還在寬限期,繳款單上只有利息——寬限期結束後月付會再跳一次,請用下面的本息攤還重算。
頁內試算(本息平均攤還估算)
GRID 02
第二格 扣掉月付之後,現金流剩多少
影片裡先算的第二格
房貸扣完之後,每個月真正能動的錢是多少
- 為什麼要算
- 房子的價格每天在新聞裡,你每個月的現金流沒有人替你報。修正來的時候,撐住一個家的不是房價,是每個月扣完房貸還剩多少。
- 去哪裡拿數字
- 存摺的薪資入帳(全家實際進帳,不是稅前薪水);存摺或銀行 App 的自動扣款、信用卡帳單,把保險、學費、其他貸款、分期這些每個月固定會出去的錢加起來。
- 算出來看到這個,先停下來想
- 剩下的錢,放進第一格升一碼多出來的那一筆之後,變成負的。
頁內試算
GRID 03
第三格 資產有幾成壓在房子上
影片裡先算的第三格
傳導鏈的第一站是屋主權益,先看你的權益有多大一塊在房子裡
- 為什麼要算
- 價格往回走的時候,最先縮的是屋主自己那一塊,不是銀行的。家裡的錢如果大半都在同一間房子上,價格一動,整個家的資產就跟著動。
- 去哪裡拿數字
- 房子價值用實價登錄查同社區、同類型最近的成交,抓一個保守的數字,不要用你心裡想開的價;存摺、證券 App 加總可以動用的存款與其他資產;貸款餘額沿用第一格。
- 算出來看到這個,先停下來想
- 房子占全部資產的比例很高,而且扣掉貸款之後的權益,比你手上的存款多出好幾倍——這代表你的家底幾乎只有一個籃子。
頁內試算
GRID 04
第四格 房貸月付占月收入幾成
留言換到的第四格
把你家的比例,跟央行議事錄裡那把 30% 的尺放在一起看
- 為什麼要算
- 中央銀行 114 年 12 月 18 日的理監事會議事錄裡,有理事表示,國內高房價致當前全國房貸負擔率高於可合理負擔的 30%,而房貸負擔率和房貸違約率之間有關聯。那句話講的是全國;這一格是把同一把尺拿來量你自己家。
- 去哪裡拿數字
- 分子是繳款單上每個月扣的房貸,分母是存摺上全家每個月實際入帳。兩個數字第二格都填過了。
- 算出來看到這個,先停下來想
- 你家的比例高過 30%,而且第一格升一碼之後又再往上加。30% 不是銀行核貸標準,也不是及格線;它是一把尺,讓你知道自己離那句話裡的「可合理負擔」有多遠。
頁內試算
GRID 05
第五格 收入少三成,撐得過幾個月
留言換到的第五格
傳導鏈最後一站是薪水,這一格就是在算那一站到你家時的樣子
- 為什麼要算
- 崩盤三個條件裡,「現金流撐不住」是唯一一個你自己能提前處理的。房價你控制不了,但收入少一塊的時候存款能撐多久,今天就算得出來。
- 去哪裡拿數字
- 存摺:可以動用的存款,扣掉你說好不能碰的那筆;收入與支出沿用第二格,支出要把房貸月付算進去。
- 算出來看到這個,先停下來想
- 撐得過的月數,比你找到下一份收入需要的時間還短;或是這一格一算,發現收入少三成的那個月就已經入不敷出。
頁內試算
這五格算完的結果,你可以直接截圖存下來。數字只在你的畫面上,不會傳出去。
NEXT
五格算完,先看哪一格
五格都不是在打分數,是在找位置。知道自己在那條鏈的哪一站,接下來等修正也好、不等也好,才有依據。
CHECKLIST
算之前的準備清單
勾起來的是還沒準備好的項目,不是已完成。勾選狀態只記在這支手機裡;你在試算格裡填的數字不會存。
還沒有勾選任何一項。
OFFICIAL
官方原文入口
這一頁引用的數字,原文都在下面。不用經過任何人就查得到。
- 中央銀行 理監事聯席會議議事錄摘要(114 年 12 月 18 日) 第四格那把 30% 的尺、不動產貸款占總放款比率仍高於合理範圍,原文在第 9 頁。 https://www.cbc.gov.tw/dl-223828-02e5fe72c49f4f3e9e97eea82a9ef703.html
- 中央銀行 理監事會參考資料 不動產貸款餘額年增率 9.41% 降到 3.74%。 https://www.cbc.gov.tw/dl-225078-e5cf362504fa4169925921dc7d5cd0d6.html
- 中央銀行 2026 年 6 月 18 日理監事聯席會議決議新聞稿 選擇性信用管制措施。 https://www.cbc.gov.tw/tw/cp-302-192416-38c80-1.html
- 中央存款保險公司 存款保險常見問答 最高保額新臺幣 300 萬元的定義。 https://www.cdic.gov.tw/main_deposit/faq.aspx?uid=59&pid=59
- 內政部不動產交易實價查詢服務網 第三格用:查同社區同類型最近的成交,抓保守估值。 https://lvr.land.moi.gov.tw/
FAQ
常被問的幾題
所以房價到底會不會崩?
這一頁不預測房價。能講清楚的只有定義:修正是價格往回走、信用沒出事;崩盤要急跌、高槓桿、現金流撐不住三個一起。你能做的,是先知道自己家在那條鏈的哪一站。
30% 是銀行核貸的標準嗎?
不是。那是央行議事錄裡理事談全國房貸負擔率時用的數字,不是銀行審核你房貸的條件,也不是給個人的及格線。這一頁把它當一把尺,讓你量自己家的比例。
我在試算格填的數字,會被存下來或傳出去嗎?
不會。試算全部在你的手機瀏覽器裡算,頁面沒有任何送出按鈕,也不會把數字存下來,關掉頁面就清空。只有準備清單的勾選狀態會記在這支手機裡,方便你下次打開接著勾。
我是機動利率,也有人跟我說會固定幾年,要怎麼算?
第一格用的是本息平均攤還的一般算法,拿你繳款單上目前適用的利率當起點。實際月付會因為寬限期、分段式利率、提前還款而不同,請以你和銀行簽的合約與銀行試算為準。
SOURCE
查核依據
下列每一條都在 2026-09-14 實際開啟原文比對過。機關原文直接寫機關;經媒體報導的,照實寫報導出處。
- 全國房貸負擔率高於可合理負擔之 30%;不動產貸款占總放款比率仍高於合理範圍:中央銀行理監事聯席會議貨幣政策議事錄摘要,114 年 12 月 18 日,理事發言。
https://www.cbc.gov.tw/dl-223828-02e5fe72c49f4f3e9e97eea82a9ef703.html - 不動產貸款餘額年增率 113 年 9 月底 9.41%、115 年 2 月底 3.74%:中央銀行理監事會參考資料。
https://www.cbc.gov.tw/dl-225078-e5cf362504fa4169925921dc7d5cd0d6.html - 選擇性信用管制措施:中央銀行 2026 年 6 月 18 日理監事聯席會議決議新聞稿。
https://www.cbc.gov.tw/tw/cp-302-192416-38c80-1.html - 存款保險最高保額新臺幣 300 萬元:中央存款保險公司〈存款保險常見問答〉。
https://www.cdic.gov.tw/main_deposit/faq.aspx?uid=59&pid=59 - 營造工程物價指數工資類年增 8.12%:主計總處統計,經濟日報 2026 年 9 月 9 日〈營造成本壓力未退 工資年漲8.12%五年最高〉報導。
https://udn.com/news/story/7238/9744417 - 同鄉鎮市區內住址變更較上年同期增加 42.6%(本頁寫四成);桃園市社會增加 1 萬 4,031 人:內政部統計處〈114 年第 36 週內政統計通報〉,114 年 1 至 7 月。
https://ws.moi.gov.tw/Download.ashx?u=LzAwMS9VcGxvYWQvNDAwL3JlbGZpbGUvMC8yMjQ5My9kYmI3MmE2ZC00N2M0LTRjZWUtYmExMi1lOGFiN2IwMzI3MDgucGRm&n=MTE05bm056ysMzbpgLHlhafmlL%2fntbHoqIjpgJrloLFf5Lq65Y%2bj6YG35b6Z56S%2b5pyD5aKe5YqgLnBkZg%3d%3d&icon=.pdf - 房屋稅自住應於該屋辦竣戶籍登記:住家用房屋供自住及公益出租人出租使用認定標準第 2 條。
https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0340135 - 114 年底在臺外僑居留 102.9 萬人(本頁寫超過一百萬),移工占 73.1%(本頁寫七成三):內政部統計處〈115 年第 18 週內政統計通報〉。
https://www.moi.gov.tw/News_Content.aspx?n=2905&s=338189 - 114 年下半年全國低度使用(用電)住宅比率 9.4%,較上期減少:內政部統計處〈115 年第 29 週內政統計通報〉表 4。
https://ws.moi.gov.tw/Download.ashx?u=LzAwMS9VcGxvYWQvNDAwL3JlbGZpbGUvMC8yMzQxNy8xOWY5MGNiMy04NTI0LTRiMzUtYTA2MS0zZjFiOTBiOTllNWUucGRm&n=MTE15bm056ysMjnpgLHlhafmlL%2fntbHoqIjpgJrloLFf5L2O5bqm55So6Zu7LnBkZg%3d%3d&icon=.pdf
本頁不含任何房價預測、個人財務建議或金融商品推薦。試算是一般算法,實際數字請以你的銀行合約與你查詢當下的官方資料為準。
五格算下來,有利率、有比例、有月數,看起來像在替自己的家做體檢。
但說真的,那些數字本身都不是重點。
房子是人生風險的容器,
你要知道的,是那個容器裝了多少、還撐不撐得住。
會讓人睡不著的,從來不是新聞裡的「崩」字。是某一天利率又動了、收入少了一塊,才發現這個家每個月都剛好在邊緣上,而那時候能選的路已經不多。
所以今天把五格算完,不是要你焦慮,也不是要你等它崩或怕它崩。是讓你在還有時間的時候,先知道自己站在哪一站。買對是資產,買錯是壓力——而同一筆房貸,算過跟沒算過,遇到修正的那一年會是兩種日子。
找一個晚上,把繳款單跟存摺拿出來算一次。願你算完之後心裡踏實,也願你的家,不管價格往哪裡走,都撐得住。
這一頁能幫你把自己家的位置看清楚,但每個家的收入、貸款條件與人生安排都不一樣——真的要做換屋、提前還款或出售決定之前,還是找專業的人幫你看過一次,那一趟不會白跑。
- 本頁試算為一般性試算,不構成個案建議,實際以銀行合約為準。
- 本頁為一般性資訊整理,不構成法律、稅務、財務或投資建議,也不因閱讀本頁而成立任何委任或諮詢關係。
- 資訊可能因法令修訂、政策調整或個案事實而變動,作者與所屬經紀業不負擔因依本頁內容所為決定而生之法律責任。
- 實際個案請洽你往來的承貸銀行,以及律師、地政士、會計師、稅務機關或各該主管機關確認後再行動。
資料查核日期 2026-09-14,統計數字以主管機關最新公告為準。本頁不含任何特定物件、開價、成交條件或房價預測。